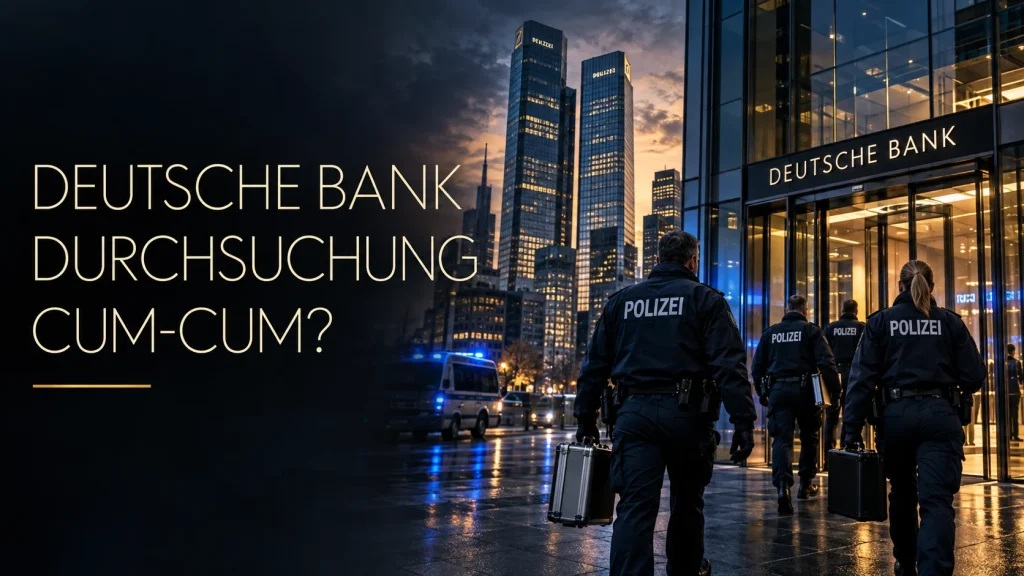
Ermittler durchsuchen die Zentrale der Deutschen Bank. Im Raum steht ein möglicher Steuerschaden von mehr als 350 Millionen Euro. Doch die Geschäfte, um die es geht, stammen aus der Zeit der Postbank.
Am 22. Juli 2026 wurden Geschäftsräume der Deutschen Bank in Frankfurt durchsucht. Nach Recherchen von WDR, NDR und Süddeutscher Zeitung untersucht die Staatsanwaltschaft Düsseldorf möglicherweise rechtswidrige Cum-Cum-Geschäfte der Postbank aus den Jahren 2008 bis 2010. Die genannte Summe von mehr als 350 Millionen Euro ist ein Verdachtswert, kein gerichtlich festgestellter Steuerschaden. Die Deutsche Bank erklärte, sie werde in diesem Verfahren als Drittpartei durchsucht und kooperiere mit den Ermittlern. Die Staatsanwaltschaft bestätigte die Durchsuchungen, äußerte sich wegen des Steuergeheimnisses aber nicht zu den Einzelheiten.
Wie können Aktiengeschäfte rund um eine Dividende überhaupt zu einem solchen Verdacht führen? Dafür muss man zwei ähnlich klingende Begriffe auseinanderhalten.
Was passiert bei Cum-Cum?
Wenn eine deutsche Aktiengesellschaft eine Dividende ausschüttet, kann darauf Kapitalertragsteuer einbehalten werden. Wie diese Steuer steuerlich behandelt wird, hängt unter anderem davon ab, wem die Aktien und die Dividende zuzurechnen sind.
Bei einer typischen Cum-Cum-Gestaltung überträgt ein Anleger aus dem Ausland seine deutschen Aktien kurz vor dem Dividendenstichtag vorübergehend an ein inländisches Institut. Nach der Ausschüttung gehen die Aktien wieder zurück. Der inländische Zwischeninhaber macht eine steuerliche Anrechnung oder Erstattung geltend; die Beteiligten teilen sich den wirtschaftlichen Vorteil. So beschreibt der Wissenschaftliche Beirat beim Bundesfinanzministerium das Grundmuster.
Die entscheidende Rechtsfrage lautet: Stand der Steuervorteil dem inländischen Institut tatsächlich zu? Dabei kann es etwa darauf ankommen, wer steuerlich als wirtschaftlicher Eigentümer der Aktien galt und ob die Gestaltung missbräuchlich war. Die bloße Tatsache, dass Aktien um den Dividendenstichtag übertragen wurden, beantwortet diese Fragen noch nicht.
Und was ist der Unterschied zu Cum-Ex?
| Cum-Cum | Cum-Ex | |
|---|---|---|
| Grundidee | Aktien werden um den Dividendenstichtag vorübergehend auf einen inländischen Akteur übertragen. | Abgestimmte Aktiengeschäfte führen dazu, dass für dieselbe Steuer mehr als eine Anrechnung oder Erstattung geltend gemacht wird. |
| Umstrittener Vorteil | Eine Steuerbelastung soll verringert oder eine Anrechnung beziehungsweise Erstattung erreicht werden, die möglicherweise nicht zusteht. | Kapitalertragsteuer wird geltend gemacht, obwohl sie in entsprechender Höhe nicht einbehalten wurde. |
| Strafrechtliche Bewertung | Sie hängt von der konkreten Gestaltung und den Angaben gegenüber den Finanzbehörden ab. | Der Bundesgerichtshof hat die Geltendmachung tatsächlich nicht einbehaltener Steuer in den entschiedenen Cum-Ex-Fällen als Steuerhinterziehung bestätigt. |
Der wichtigste Unterschied lässt sich so merken: Bei Cum-Ex steht die mehrfache unberechtigte Anrechnung oder Erstattung von Steuer im Mittelpunkt. Bei Cum-Cum geht es typischerweise darum, wem ein Steuervorteil nach einem vorübergehenden Aktiengeschäft überhaupt zusteht.
Bedeutet eine Durchsuchung, dass Steuerhinterziehung bewiesen ist?
Nein. Eine Durchsuchung dient der Suche nach Beweismitteln. Auch Räume einer Person oder eines Unternehmens, gegen die sich ein Tatvorwurf nicht unmittelbar richtet, können unter den Voraussetzungen des § 103 StPO durchsucht werden. Dass Ermittler Unterlagen bei der Deutschen Bank suchen, ist daher kein Beweis für eine Straftat der Bank.
Steuerstrafrechtlich käme es darauf an, welche Geschäfte tatsächlich stattfanden, wie sie steuerlich zu behandeln waren und was den Behörden erklärt wurde. Eine unzutreffende steuerliche Behandlung ist nicht schon automatisch eine vorsätzliche Steuerhinterziehung. Nach § 370 der Abgabenordnung können insbesondere unrichtige oder unvollständige Angaben über steuerlich erhebliche Tatsachen strafbar sein, wenn dadurch Steuern verkürzt oder ungerechtfertigte Steuervorteile erlangt werden.
Der Stand im Postbank-Komplex ist deshalb klar zu trennen: Die Durchsuchung hat stattgefunden. Die Frage, ob die untersuchten Geschäfte rechtswidrig waren, wer dafür verantwortlich wäre und ob tatsächlich mehr als 350 Millionen Euro Steuern verkürzt wurden, ist Gegenstand der Ermittlungen.
Stand: 25. September 2026. Dieser Beitrag dient der allgemeinen Information und enthält keine Bewertung der Schuld einzelner Personen oder Unternehmen.