Geldwäsche bedeutet nicht immer, Bargeld auf ein Konto einzuzahlen. Manchmal soll ein ganzes Netz aus Firmen, Rechnungen und Überweisungen verdecken, woher Geld stammt und wofür es verwendet wird.
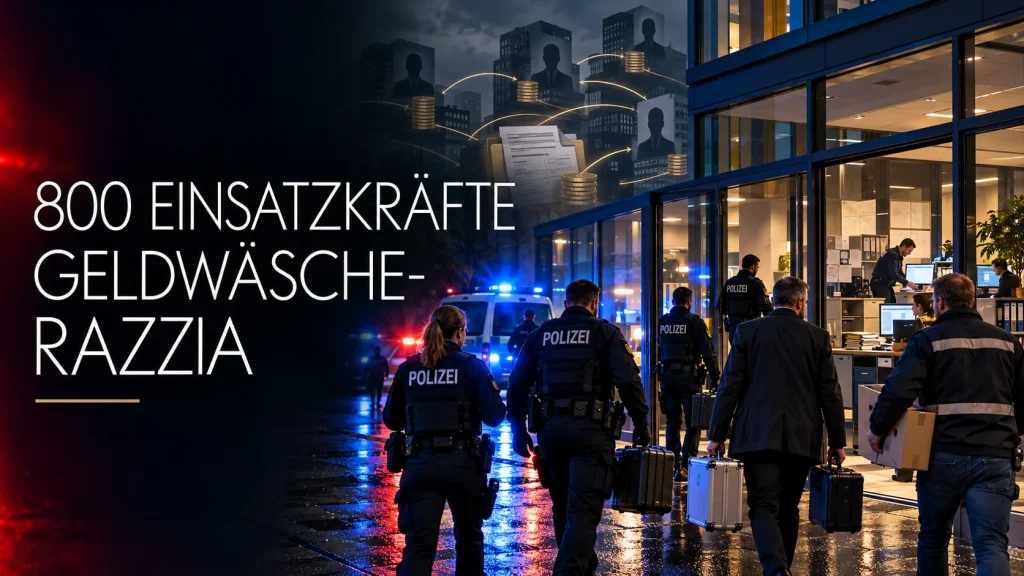
Am 16. September 2026 durchsuchten rund 800 Einsatzkräfte Wohn- und Geschäftsräume in Hessen, Nordrhein-Westfalen und Belgien. Gegen 50 Beschuldigte wird ermittelt. Nach Angaben der Finanzverwaltung Nordrhein-Westfalen sollen Scheinfirmen dabei geholfen haben, Geld aus illegalen Quellen in den regulären Zahlungsverkehr einzuschleusen. Zugleich sollen Steuern und Sozialversicherungsbeiträge von mehr als 60 Millionen Euro entzogen worden sein. Das ist die von den Behörden genannte mutmaßliche Schadenssumme – nicht die Summe des gesamten Geldes, das durch das Netzwerk geflossen sein soll. Die Ermittler sprechen bei den nachvollzogenen Zahlungsströmen von rund 150 Millionen Euro. Für alle Beschuldigten gilt die Unschuldsvermutung.
An dem Einsatz waren neben der Polizei unter anderem Zoll, Steuerfahndung und Staatsanwaltschaften beteiligt. Deshalb sprechen wir von 800 Einsatzkräften und nicht von 800 Polizisten.
Was soll hinter den Scheinfirmen gesteckt haben?
Die Ermittler beschreiben den Vorwurf mit den Worten „Bargeld gegen Buchgeld“: Unternehmen sollen Bargeld aus illegalen Geschäften über ein Netzwerk von Firmen in den Zahlungsverkehr gebracht haben. Nach außen konnten Überweisungen dann wie Zahlungen zwischen regulären Unternehmen aussehen. Laut Behörden sollen die Beschuldigten für ihre Dienste eine Provision erhalten haben.
Dazu kam nach Darstellung der Ermittler eine zweite Seite des Systems: Wirtschaftlich tätige Unternehmen, darunter Betriebe aus der Transport- und Logistikbranche, sollen Bargeld für Schwarzlöhne genutzt haben. Scheinrechnungen sollten die dazugehörigen Zahlungen erklären und unberechtigte Vorsteuerabzüge ermöglichen. Die Behörden werfen den Beteiligten außerdem vor, Scheinfirmen wiederholt gegründet und aufgelöst sowie Strohleute als Geschäftsführer eingesetzt zu haben. Ob und in welchem Umfang sich diese Vorwürfe beweisen lassen, ist Gegenstand der Ermittlungen.
Warum kann das Geldwäsche sein?
Bei Geldwäsche nach § 261 StGB geht es um Vermögenswerte, die aus einer rechtswidrigen Tat stammen. Strafbar kann unter den gesetzlichen Voraussetzungen beispielsweise sein, sie zu verbergen, ihre Herkunft zu verschleiern oder sie mit dem Ziel zu übertragen, ihre Auffindung oder Einziehung zu vereiteln. Geldwäsche kann daher auch über scheinbar gewöhnliche Geschäftsvorgänge stattfinden. Eine Einzahlung von Bargeld bei einer Bank ist dafür nicht erforderlich.
Für eine strafrechtliche Bewertung reicht es allerdings nicht, dass Zahlungen ungewöhnlich aussehen. Es muss geprüft werden, woher die Vermögenswerte stammen, welche Rolle die einzelnen Beteiligten hatten und was sie wussten.
Warum geht es zusätzlich um Steuern und Sozialbeiträge?
Dieselben Vorgänge können unterschiedliche rechtliche Fragen auslösen:
| Vorwurf | Worauf es rechtlich ankommt |
|---|---|
| Geldwäsche | Wurde die Herkunft von Vermögenswerten aus rechtswidrigen Taten verborgen oder verschleiert? |
| Steuerhinterziehung | Wurden steuerlich erhebliche Angaben unrichtig oder unvollständig gemacht und dadurch Steuern verkürzt oder unberechtigte Steuervorteile erlangt? |
| Vorenthalten von Sozialversicherungsbeiträgen | Wurden geschuldete Beiträge für Beschäftigte den zuständigen Einzugsstellen vorenthalten? |
Die Maßstäbe stehen insbesondere in § 261 StGB, § 370 der Abgabenordnung und § 266a StGB. Jeder Vorwurf und die Verantwortung jeder beteiligten Person müssen gesondert geprüft werden.
Was zeigt die Razzia?
Der Fall macht sichtbar, weshalb Geldwäscheermittlungen aufwendig sein können: Ermittler müssen nicht nur einzelne Zahlungen ansehen, sondern Geldherkunft, Rechnungen, tatsächliche Leistungen, Beschäftigungsverhältnisse und grenzüberschreitende Kontobewegungen zusammenführen. Eine große Durchsuchung dient dazu, Beweise für diese Prüfung zu sichern. Sie ersetzt kein Urteil.
Entscheidend bleibt: Wer hat welche Transaktion veranlasst? Gab es die abgerechnete Leistung wirklich? Woher kam das Geld? Und was wussten die jeweiligen Beteiligten? Erst die Antworten auf diese Fragen erlauben eine strafrechtliche Einordnung.
Dieser Beitrag erläutert die bekannt gewordenen Vorwürfe und die allgemeine Rechtslage. Eine Schuld der Beschuldigten steht damit nicht fest.